L’attestation d’assurance habitation est un document émis par un assureur qui certifie qu’un locataire dispose bien d’un contrat couvrant le logement qu’il occupe. Pour tout bail d’habitation, y compris un bail mobilité, la loi du 6 juillet 1989 impose au locataire de souscrire au minimum une garantie couvrant les risques locatifs : incendie, dégât des eaux et explosion.
L’attestation d’assurance habitation locataire est la preuve concrète de cette couverture, et le bailleur est en droit de la réclamer à tout moment.
Délai entre la mise en demeure et la résiliation du bail
Un point souvent mal compris concerne les conséquences réelles d’un défaut d’attestation. Ne pas transmettre le document ne déclenche pas automatiquement une procédure d’expulsion.
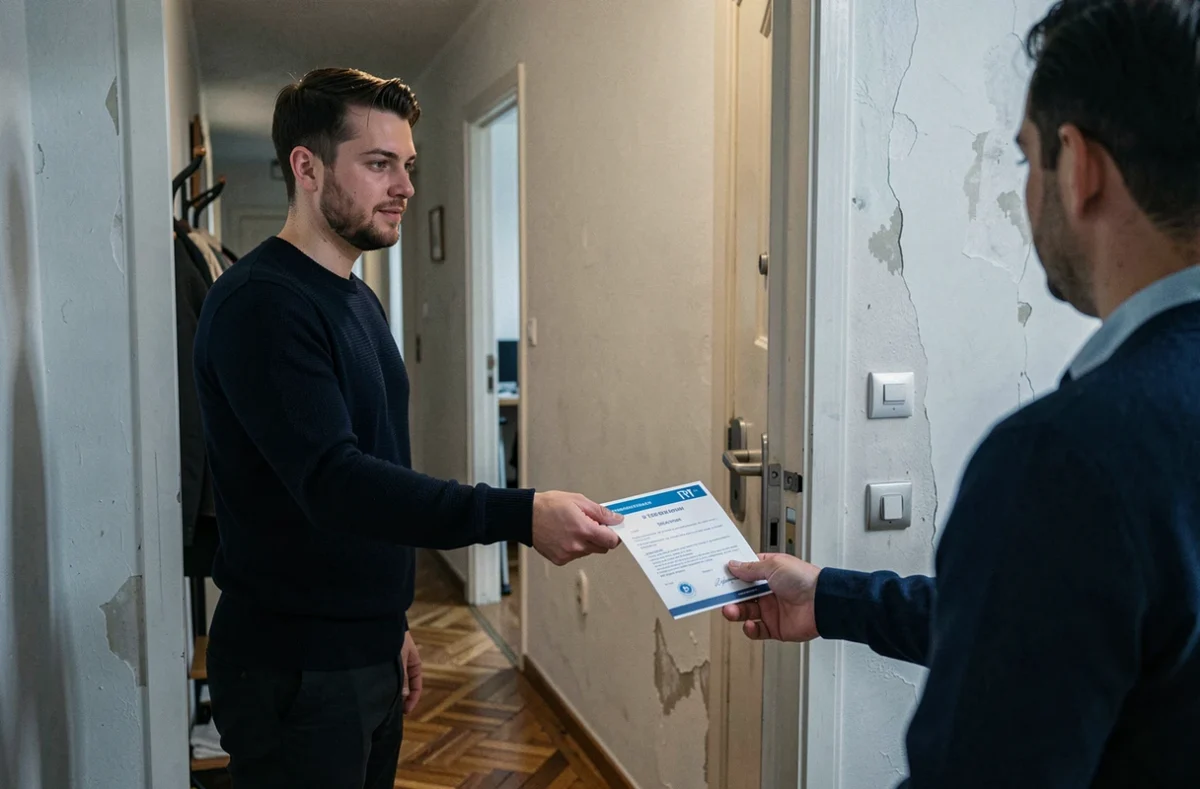
Le bailleur doit d’abord adresser une mise en demeure au locataire. Ce courrier, généralement envoyé en recommandé avec accusé de réception, ouvre un délai d’un mois. Pendant cette période, le locataire peut régulariser sa situation en souscrivant un contrat ou en transmettant l’attestation manquante.
Ce que le bailleur peut faire après ce délai
Si le locataire ne réagit pas, deux options s’offrent au propriétaire. La première consiste à activer la clause résolutoire du bail pour en demander la résiliation devant un juge. Une décision judiciaire reste nécessaire pour constater la résiliation et autoriser une éventuelle expulsion, ce qui prend plusieurs mois.
La seconde option, prévue par la loi, permet au bailleur de souscrire lui-même une assurance pour le compte du locataire. Il peut alors récupérer le montant de la prime auprès du locataire, majoré dans la limite légale de 10 %. Cette possibilité doit être mentionnée dans la mise en demeure pour être applicable.
Contenu de l’attestation d’assurance habitation et mentions à vérifier
L’attestation n’est pas un duplicata du contrat. C’est un document synthétique, souvent d’une seule page, qui résume les informations que le bailleur a besoin de vérifier.
- L’identité du souscripteur (nom, prénom du locataire) et les coordonnées de l’assureur qui émet le document.
- L’adresse exacte du logement assuré, qui doit correspondre à celle figurant sur le bail. Une erreur d’adresse rend l’attestation inutilisable.
- Les garanties couvertes, au minimum les risques locatifs (incendie, explosion, dégât des eaux), et la période de validité du contrat.
- Le numéro de contrat, qui permet au bailleur d’identifier la police en cas de sinistre.
Certains bailleurs ou agences demandent également que l’attestation mentionne une garantie responsabilité civile, qui couvre les dommages causés aux voisins ou aux tiers. Cette garantie est incluse dans la plupart des contrats multirisque habitation, mais elle ne fait pas partie du minimum légal imposé au locataire.
Différence entre attestation, contrat et échéancier
Le contrat d’assurance est le document juridique complet qui détaille toutes les clauses, exclusions et plafonds. L’échéancier de paiement précise les dates et montants des primes. Ni l’un ni l’autre ne remplacent l’attestation, qui est le seul document conçu pour être transmis au bailleur comme preuve de couverture.
Obtenir son attestation d’assurance habitation : canaux et délais
La plupart des assureurs proposent aujourd’hui un accès en ligne à l’attestation, depuis l’espace client sur leur site ou leur application mobile. Le document est généralement téléchargeable au format PDF immédiatement après la souscription du contrat.
Pour les locataires qui préfèrent un autre canal, un appel au service client ou un courrier à l’assureur permet aussi d’obtenir le document. Le délai varie alors de quelques jours à une dizaine de jours ouvrés en cas d’envoi postal.
Renouvellement annuel et demande du bailleur
Le bailleur peut réclamer une attestation chaque année, conformément à l’article 7 g de la loi du 6 juillet 1989. En revanche, le locataire n’a pas à l’envoyer spontanément à chaque date anniversaire si aucune demande ne lui est formulée. C’est une distinction pratique qui évite bien des malentendus.
Lors du renouvellement du contrat, l’assureur émet automatiquement une nouvelle attestation. Il suffit de la télécharger et de la conserver pour la transmettre au bailleur si celui-ci en fait la demande.
Changer d’assureur sans interruption de garantie
Un locataire peut changer d’assurance habitation à tout moment après la première année de contrat, grâce au mécanisme de résiliation infra-annuelle. Le point de vigilance principal lors de ce changement est d’éviter toute période sans couverture.
Le nouvel assureur prend en charge les formalités de résiliation auprès de l’ancien. La date de prise d’effet du nouveau contrat doit coïncider avec la fin de l’ancien pour garantir la continuité. Une fois le nouveau contrat actif, le locataire récupère sa nouvelle attestation et la transmet au bailleur.
Critères de choix pour un contrat locataire
Le prix d’une assurance habitation locataire varie selon la surface du logement, sa localisation et le niveau de garanties choisi. Un contrat limité aux risques locatifs coûte sensiblement moins cher qu’un contrat multirisque incluant le vol, le bris de glace ou la protection juridique.
- La couverture minimale obligatoire (risques locatifs) suffit pour respecter la loi, mais elle ne protège pas les biens personnels du locataire en cas de sinistre.
- Un contrat multirisque habitation ajoute la couverture des biens mobiliers, la responsabilité civile vie privée et souvent une assistance (relogement temporaire, dépannage d’urgence).
- Les franchises et plafonds d’indemnisation varient d’un assureur à l’autre. Un contrat moins cher peut imposer des franchises élevées qui réduisent fortement l’indemnisation réelle en cas de sinistre.
Comparer plusieurs devis reste la méthode la plus fiable pour trouver le bon équilibre entre couverture et budget.
Pièges courants autour de l’attestation d’assurance habitation locataire
Le premier piège est de confondre l’attestation avec un justificatif de domicile. Bien que certains organismes l’acceptent comme preuve d’adresse, ce n’est pas sa fonction première, et tous les interlocuteurs administratifs ne la reconnaissent pas à ce titre.
Le deuxième piège concerne les colocations. Chaque colocataire peut être couvert par un contrat individuel ou par un contrat unique au nom de l’ensemble des occupants. Dans le second cas, l’attestation doit mentionner tous les noms. Si un colocataire quitte le logement, le contrat doit être mis à jour et une nouvelle attestation émise.
Attestation périmée ou incohérente
Une attestation dont la période de validité est expirée n’a aucune valeur. De même, une attestation mentionnant une adresse différente de celle du bail en cours ne prouve rien. Vérifier la correspondance entre l’adresse du bail et celle de l’attestation est un réflexe à adopter avant chaque transmission au bailleur.
Dernier point de vigilance : la résiliation de l’ancien contrat sans souscription d’un nouveau laisse le locataire sans couverture et sans attestation. Le bailleur peut alors engager la procédure de mise en demeure décrite plus haut, avec un risque réel pour le maintien dans le logement.
Trouver un contrat adapté à sa situation et à son budget demande de comparer les offres. Le formulaire de demande de devis gratuit ci-dessous permet d’être rappelé par un professionnel qui pourra orienter vers la couverture la plus pertinente, sans engagement.